현대자동차가 올해 3분기 글로벌 판매 감소에도 불구하고 영업이익 증가세를 기록했다. 국내 생산 차질과 글로벌 수요 위축으로 판매량은 두 자릿수 감소했지만, 환율 효과와 하이브리드차 판매 확대, 비용 절감 등이 수익성을 뒷받침했다. 다만 연간 판매 목표와 영업이익률 전망치는 하향 조정했다.
현대차는 29일 경영실적 컨퍼런스콜을 통해 2026년 3분기 연결 기준 매출액 45조 1,102억원, 영업이익 2조 6,772억원, 당기순이익 1조 9,317억원을 기록했다고 밝혔다. 매출액은 전년 동기 대비 3.4% 감소했으나 영업이익은 5.5% 증가했다. 영업이익률도 지난해 같은 기간보다 0.5%포인트 상승한 5.9%를 나타냈다.
3분기 글로벌 도매 판매량은 92만 710대로 전년 동기 대비 11.3% 줄었다. 국내 판매는 파업에 따른 생산 차질과 영업일수 감소로 27.2% 감소한 13만 1,468대를 기록했다. 해외 판매 역시 글로벌 자동차 수요 둔화와 수출 차질 등의 영향으로 8.0% 줄어든 78만 9,242대에 그쳤다.
전동화 차량 판매는 총 24만 5,540대로 전년 동기보다 2.7% 감소했다. 전기차 판매량은 6만 9,117대였으며, 플러그인 하이브리드를 제외한 하이브리드차는 16만 7,414대가 판매됐다. 특히 하이브리드차 판매 비중은 전년 동기 대비 2.7%포인트 상승한 18.2%를 기록하며 전체 판매 감소 속에서도 성장세를 유지했다.
수익성 개선에는 환율과 판매 차종 구성 변화가 영향을 미쳤다. 3분기 평균 원·달러 환율은 1,423원으로 전년 동기보다 2.8% 상승했다. 원자재 가격 상승으로 매출원가율은 83.8%까지 높아졌지만, 비용 절감에 따라 판매관리비 비율은 10.3%로 2.0%포인트 낮아졌다. 하이브리드차 등 고부가가치 모델의 판매 비중 확대도 영업이익 방어에 기여했다.
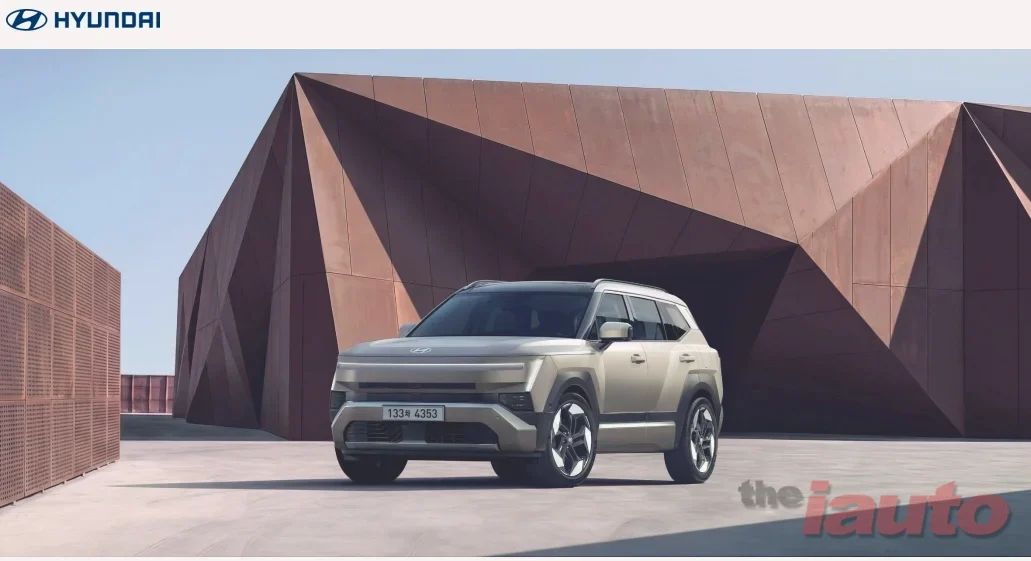
현대차는 4분기부터 생산 정상화와 신차 판매 확대를 통해 판매량 회복에 나설 계획이다. 지난 9월부터 국내 공장 생산이 정상화된 가운데 디 올 뉴 아반떼와 디 올 뉴 투싼 등 주요 신차의 판매를 확대한다는 방침이다. 동시에 원가 구조 개선과 비용 절감 활동을 지속해 수익성을 관리할 예정이다.
다만 올해 연간 경영 목표는 기존보다 보수적으로 조정했다. 글로벌 도매 판매 목표를 415만 8,300대에서 400만 대로 낮췄으며, 연간 영업이익률 전망치도 기존 6.3~7.3%에서 5.5~6.5%로 하향했다. 매출액 성장률 목표는 1.0~2.0%를 유지했지만, 자동차 부문 투자 규모는 기존 17조 8,000억원에서 16조원으로 축소했다.
현대차 관계자는 “3분기에는 영업일수 감소와 국내 공장 생산 차질 등으로 판매 물량이 감소했으나 환율 효과와 원가 최적화, 하이브리드차 판매 확대 등으로 수익성을 방어했다”며 “4분기에는 생산 정상화와 주요 신차 판매를 바탕으로 판매 물량을 회복하고 수익성을 높이겠다”고 밝혔다.
한편 현대차는 주주환원 정책에 따라 3분기 배당금을 보통주와 우선주 모두 주당 2,500원으로 결정했다. 배당 기준일은 11월 30일이며 지급일은 12월 30일이다. 판매량 회복과 수익성 개선이 남은 4분기 실적의 주요 변수로 작용할 전망이다.